적정주가 산출 방식 — 4가지 계산법과 시나리오
최종 수정: 2026-08-29
jini의 적정주가는 단일 목표가가 아니라 범위입니다. 4가지 계산 방법에 각각 3가지 시나리오(비관/기본/낙관)를 적용해 12개의 결과를 낸 뒤, 유효한 방법들의 중앙값으로 판정의 근거를 만듭니다.
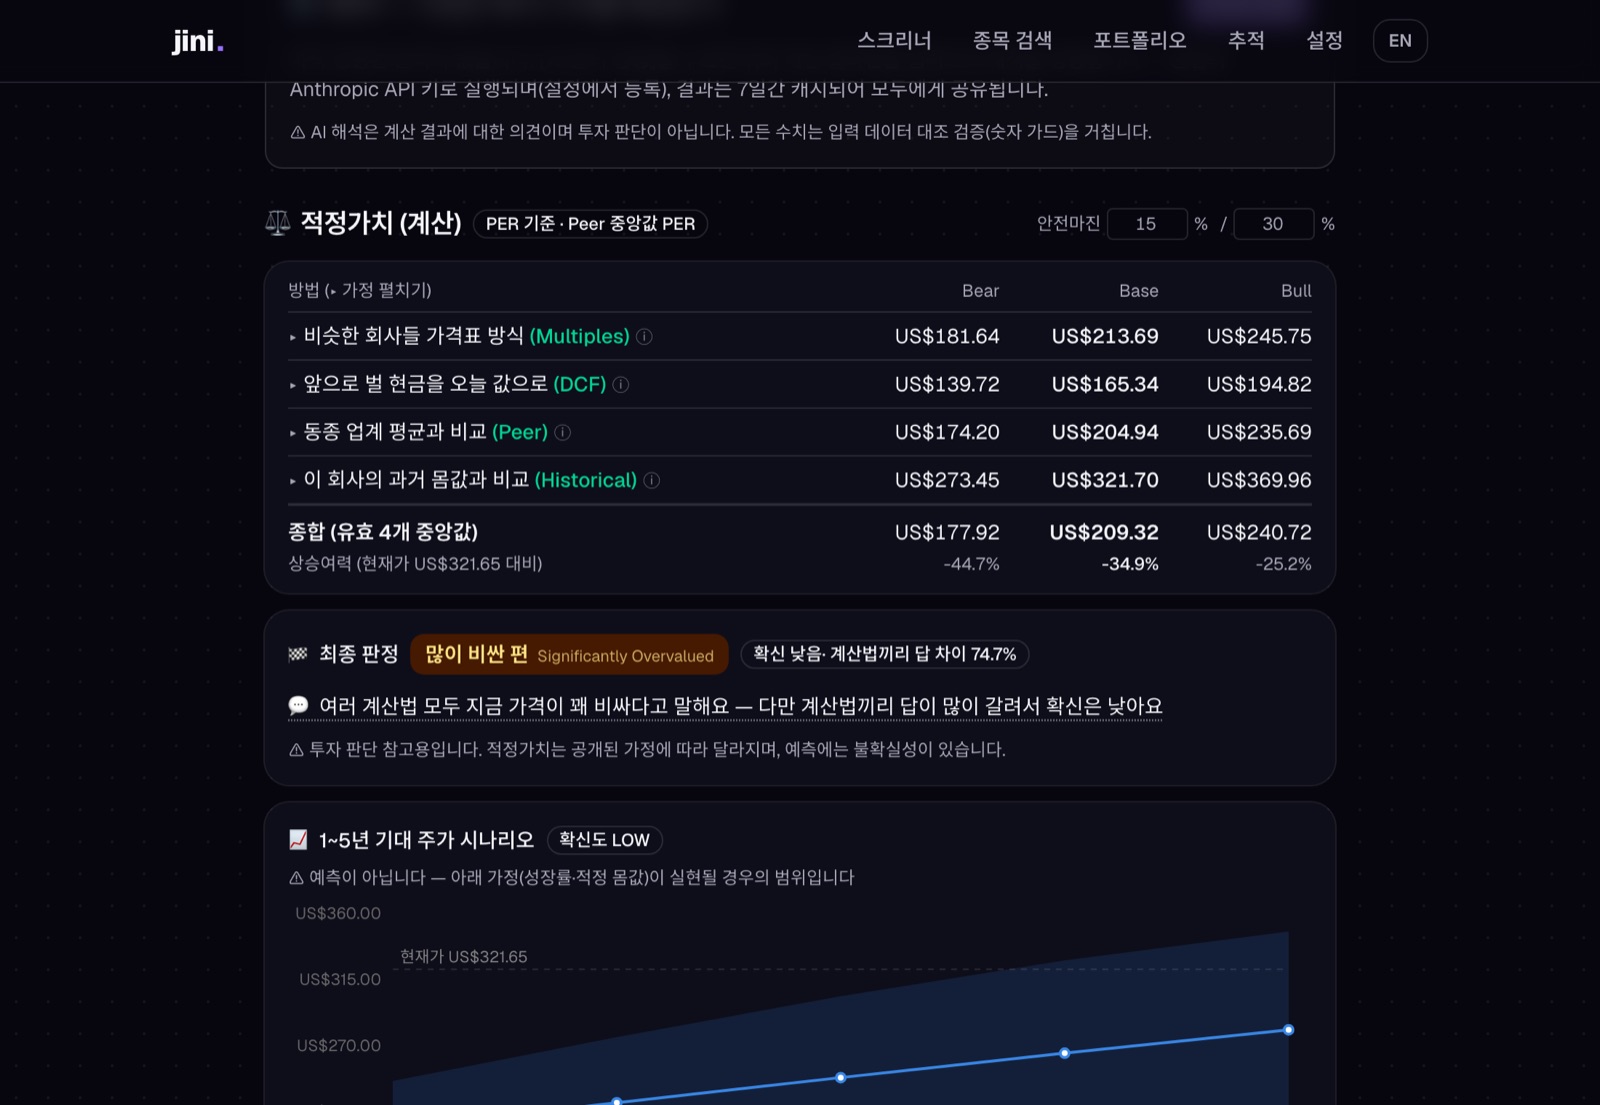 적정가치 4계산법 × 시나리오 표와 최종 판정, 안전마진 입력(우상단)
왜 네 가지 방법을 함께 쓰는가
투자에서 가장 흔한 실수는 한 가지 기준만 믿는 것입니다. 시가총액이 낮다고(저 PER), 바로 저평가라고 생각하는 사람들이 그 예입니다. 하지만:
- 적자 기업의 PER은 의미가 없습니다 — 수익이 없으니까요
- 성장 기업의 PER이 높은 것도 정상입니다 — 높은 성장을 반영했으니까요
- 과거 멀티플만 보면 시대 변화를 놓칩니다 — 과거와 지금의 사업 환경이 다를 수 있으니까요
그래서 jini는 기업의 이익이 얼마인지(절대 수치)에만 의존하지 않고, 업계 평균, 역사적 평균, 현금흐름 기반 내재가치 등 여러 각도에서 동시에 살펴봅니다. 한 가지 방법이 틀렸다면 나머지가 그것을 바로잡을 여지를 만드는 셈입니다.
네 가지 계산 방법
① 멀티플 방법(Multiples)
현재 이익 × 적정 배수 = 적정주가
가장 간단하고 직관적입니다. "지금 각 주당 이익(EPS)이 얼마이고, 같은 업종 평균 기업은 그 이익에 몇 배의 가격을 매기는가"를 물어봅니다.
- 적정 배수는 동종사 중앙값을 첫 번째 선택지로 사용합니다(없으면 과거 3년 평균으로 대체)
- 적자 기업(이익이 음수)이면 이익 대신 매출로 계산(P/S 멀티플)
- ▸를 펼쳐보면 "왜 이 배수를 골랐는지" 기준이 명시됩니다(예: "동종사 중앙값 → 과거 3년 평균 선택")
장점: 시장의 현재 가격을 가장 직접적으로 반영
한계: 이익의 질, 성장 가능성, 현금흐름을 명시적으로 반영하지 않음
② DCF 방법(할인현금흐름)
5년의 예상 현금흐름 + 터미널 가치(무한 후속) = 적정주가
이 방법은 "기업이 앞으로 벌어들일 현금을 오늘 가치로 환산하면 얼마인가"를 묻습니다.
- 5년치 예상 주당 자유현금흐름(FCF)을 시장 평균 요구수익률(약 10%)로 할인
- 5년 후부터는 영구히 성장한다고 가정(연 2.5% 성장 기본값)
- 성장 가정은 기본값(컨센서스 기준)에서 낙관/비관 시나리오로 조정(±50%, 극단치는 −10%~+25% 클램프)
장점: 기업의 현금 창출력과 장기 성장을 가장 명시적으로 반영
한계: 성장 가정에 매우 민감(가정이 조금 바뀌면 결과가 크게 달라짐)
③ 동종사 비교 방법(Peer)
동종사 평균 멀티플 × 현재 이익 = 적정주가
동종사 중앙값 멀티플을 기준으로, 해당 기업만의 특성을 반영해 ±15% 범위 내에서 조정하는 방법입니다.
- 상향 조정 요인: 더 높은 성장(+), 더 강한 경쟁 해자(+), 더 높은 수익성(+)
- 하향 조정 요인: 높은 재무 위험(−)
- 조정폭은 해당 지표의 점수에 비례(예: 성장성 점수 100이면 +10% 적용)
장점: 산업 평균을 벗어나는 기업 고유의 강점/약점을 정량화
한계: 점수 계산 과정에서 판단이 들어감(투명하지만 여전히 판단)
④ 과거 추세 방법(Historical)
기업의 과거 3년 평균 멀티플 × 현재 이익 = 적정주가
해당 기업 자신의 역사적 평균 가격 수준을 기준으로, 현재 이익에 곱해봅니다.
- 예: 삼성전자가 과거 3년간 PER 평균 10배였다면, 현재 EPS에 10배를 곱함
- 비관/기본/낙관 시나리오는 ±15% 범위 내에서 과거 변동성을 반영
장점: 기업 자신의 전형적인 평가 수준을 알 수 있음
한계: 시대 변화(산업 구조 변화, 사업 모델 변화)를 반영하지 못할 수 있음
세 가지 시나리오
네 가지 방법 각각에 이 시나리오들을 적용합니다:
비관(Bear) — 최악의 합리적 경우
- 컨센서스보다 낮은 성장이 실현되는 경우
- 또는 현재 이익이 향후 6~12개월 내에 악화될 가능성을 반영
- 멀티플 기준의 경우, 과거 평균에서 −15% 조정
기본(Base) — 시장 컨센서스 기준
- 현재 애널리스트 평균 예측 성장률이 실현되는 경우
- 멀티플 기준의 경우, 중앙값 그대로 적용
낙관(Bull) — 최선의 합리적 경우
- 컨센서스보다 높은 성장이 실현되는 경우
- 또는 신제품·신사업이 예상보다 빨리 기여하는 경우
- 멀티플 기준의 경우, 과거 평균에서 +15% 조정
왜 범위인가
12개 계산 결과를 보면 다음과 같은 패턴이 나타납니다:
방법별 기본(Base) 시나리오 적정가:
  멀티플:  25,000원
  DCF:    22,000원
  동종사: 26,500원
  과거:   23,500원

중앙값: 약 24,000원
이때 현재 주가가 20,000원이면, "4가지 방법의 중앙값(기본)에 비해 16% 저평가"라고 판정합니다. 하지만:
- 비관 시나리오에서도 저평가인지(안전성 점검)
- 낙관 시나리오에서는 얼마나 상승 여력이 있는지(기대수익)
- 방법끼리 의견이 같은지(확신도)
도 함께 봐야 합니다. 이것이 단일 목표가 대신 범위를 제시하는 이유입니다.
▸ 가정이 전부 공개된다
jini의 각 계산 결과에는 "어떤 가정으로 이 수치가 나왔는가" 가 전부 기록됩니다:
- 멀티플 방법: 적용한 멀티플의 출처(동종사 vs 과거), 실제 값
- DCF: 할인율(10%), 터미널 성장률(2.5%), 예측 기간(5년)
- 동종사/과거: 조정 요인별 점수와 적용된 조정률
▸를 눌러 펼치면 "이 적정가가 정말 어디서 나왔는지" 검증할 수 있습니다. 이것이 jini가 "근거가 전부 공개된 판단 재료"라고 말하는 이유입니다.
계산에 결측이 생기는 경우
일부 계산은 적용되지 않을 수 있습니다:
- DCF: 자유현금흐름 데이터가 없거나 음수(현금을 소진 중인 기업)
- 멀티플: 적자 기업인데 동종사 PSR도 없음
- 동종사: 산업이 너무 작거나 비교 대상이 충분하지 않음
이 경우 해당 방법은 "부적용"으로 표시되고, 유효한 방법들의 중앙값만으로 판정을 만듭니다. 유효한 방법이 2개 이상 있어야 판정을 낼 수 있다는 것이 jini의 설계입니다.
다음 단계
이렇게 나온 적정주가 범위를 현재 주가와 비교해 "저평가 정도"를 계산하고, 품질·재무 안전성 등을 함께 검토한 뒤 **최종 판정(저평가/적정/고평가)**을 내립니다. 이는 판정 기준에서 자세히 다룹니다.
또한 기본·낙관 시나리오의 적정가는 종목 페이지의 1~5년 기대주가 섹션으로 연도별 성장 가정과 함께 표시되어, "이 기업이 컨센서스대로 성장한다면 1년 후 주가는 대략 어디쯤일까"를 가늠할 수 있습니다.